

दिवाली का त्योहार खुशियां बांटने, अपनों को तोहफे देने और घर को सजाने का मौका है। इस दौरान कपड़ों, मिठाइयों, गिफ्ट और दूसरी तैयारियों पर खर्च होना भी स्वाभाविक है। लेकिन त्योहार की खरीदारी के साथ अपने बजट का ध्यान रखना भी जरूरी है, ताकि खुशियों के इस मौके पर बचत और आने वाले महीने के खर्चों की अनदेखी न हो।
इसके लिए दिवाली के बाद अपनी आर्थिक आदतों को सुधारने की योजना अभी से बना सकते हैं। मनी डिटॉक्स इसी दिशा में एक उपयोगी तरीका है। इसमें खर्चों का हिसाब लगाने, गैर-जरूरी खरीदारी पहचानने, क्रेडिट कार्ड के बिल की समीक्षा करने और बचत को नियमित बनाने जैसे कदम शामिल हैं।
इसलिए आज ‘आपका पैसा’ में मनी डिटॉक्स की बात करेंगे। साथ ही जानेंगे कि-
- ये करना क्यों जरूरी है?
- 7 दिन का मनी डिटॉक्स प्लान कैसे बनाएं?
एक्सपर्ट- कुशाग्र मोहन, फाइनेंशियल एक्सपर्ट, को-फाउंडर, निक्सेपा कैपिटल, लखनऊ
सवाल- मनी डिटॉक्स क्या है? यह करना क्यों जरूरी है?
जवाब- मनी डिटॉक्स का मतलब अपनी आर्थिक आदतों की समीक्षा करना और पैसों के इस्तेमाल को बेहतर बनाना है। जैसे शरीर को हेल्दी रखने के लिए खानपान और दिनचर्या में सुधार किया जाता है, वैसे ही आर्थिक सेहत सुधारने के लिए खर्च करने, बचत करने और कर्ज लेने की आदतों पर ध्यान देना जरूरी है। पॉइंटर्स से थोड़ा विस्तार से समझते हैं-
- दिवाली जैसे त्योहारों पर शॉपिंग, गिफ्ट, सजावट और घूमने-फिरने में कई बार लोग अपनी क्षमता से ज्यादा खर्च कर देते हैं।
- इसका असर अगले महीने के बजट पर पड़ सकता है।
- ऐसे में मनी डिटॉक्स यह समझने में मदद करता है कि हमारी आर्थिक स्थिति कैसी है और किन आदतों में बदलाव की जरूरत है।
- इसका मकसद खर्चों को कंट्रोल करना और बचत की आदत डालना है, ताकि आज की जरूरतें पूरी हों और भविष्य के लिए भी पैसा बच सके।
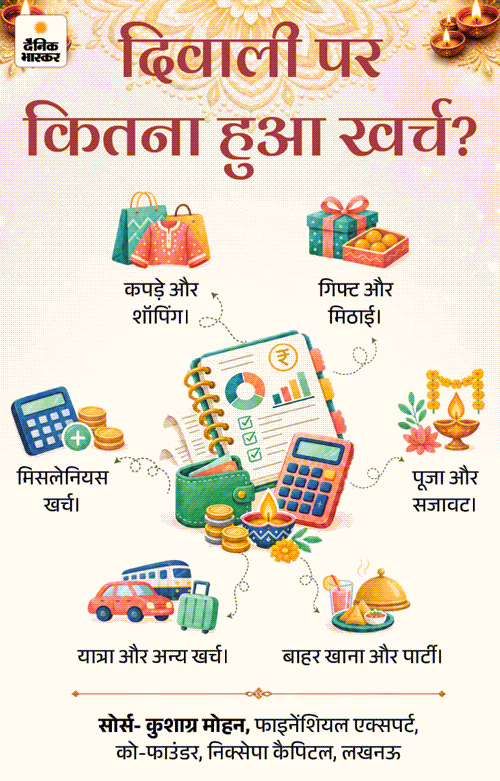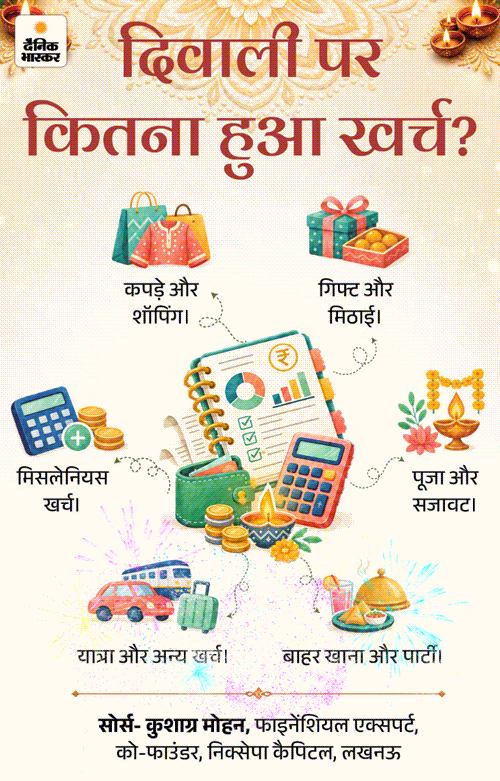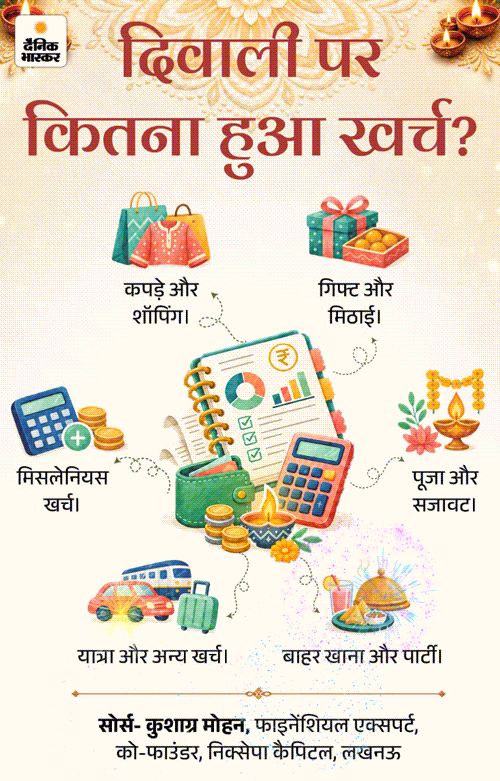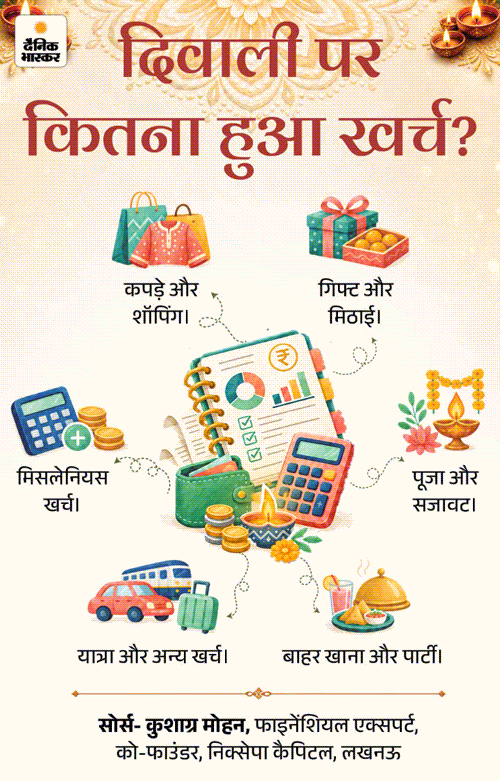
सवाल- दिवाली में कितना खर्च हुआ, इसका हिसाब कैसे लगाएं?
जवाब- पॉइंटर्स से समझिए-
- इसका सही हिसाब लगाने के लिए सबसे पहले बैंक स्टेटमेंट, UPI ट्रांजैक्शन हिस्ट्री, क्रेडिट कार्ड बिल और नकद खर्चों की जांच करें।
- कपड़े, गिफ्ट, मिठाई, पूजा, सजावट, पार्टी और यात्रा जैसे अलग-अलग मदों में खर्च हुई रकम लिखें।
- इसके बाद सभी रकम जोड़कर कुल खर्च निकालें।
- इसे दिवाली से पहले तय किए गए बजट से मिलाएं, ताकि पता चल सके कि खर्च बजट के भीतर रहा या उससे ज्यादा हुआ।
- अगर कुछ खर्च याद नहीं हैं, तो खरीदारी के बिल और पेमेंट हिस्ट्री देखकर उनका हिसाब लगाएं।
- यह भी नोट करें कि कुल खर्च में से कितना पैसा अपनी बचत से लगा, कितना क्रेडिट कार्ड से खर्च हुआ और कितना उधार लिया गया।
- इससे पता चलेगा कि त्योहार के खर्च का आपकी मौजूदा आर्थिक स्थिति पर कितना असर पड़ा है।
सवाल- दिवाली के बाद किन खर्चों पर रोक लगाई जा सकती है?
जवाब- पॉइंटर्स से समझिए-
- दिवाली के बाद बजट को पटरी पर लाने के लिए सबसे पहले उन खर्चों में कटौती करें, जिन्हें कुछ समय के लिए टाला जा सकता है। जैसे- ऑनलाइन शॉपिंग, बाहर खाना, बार-बार कैब बुक करना, मूवी या मनोरंजन पर ज्यादा खर्च करना और गैर-जरूरी चीजों की खरीदारी।
- अगर कई OTT प्लेटफॉर्म या ऐप्स के पेड सब्सक्रिप्शन हैं, जिनका इस्तेमाल कम होता है, तो उन्हें भी बंद कर सकते हैं।
- सेल या डिस्काउंट देखकर खरीदारी करने से बचें।
- दोस्तों के साथ मिलने-जुलने या घूमने का बजट भी कुछ समय के लिए कम कर सकते हैं।
ध्यान रखें कि कटौती उन खर्चों में करें, जिन्हें टालने से आपकी रोजमर्रा की जरूरतें प्रभावित न हों।
सवाल- 7 दिन का मनी डिटॉक्स प्लान कैसे बनाएं?
जवाब- ऐसे में पैसों को दोबारा संभालने के लिए 7 दिन का मनी डिटॉक्स प्लान अपना सकते हैं। इसमें खर्चों का हिसाब लगाने, गैर-जरूरी सब्सक्रिप्शन बंद करने, कर्ज की समीक्षा करने और बचत की आदत सुधारने जैसे कदम शामिल हैं। कैसे बना सकते हैं, ग्राफिक में देखिए-
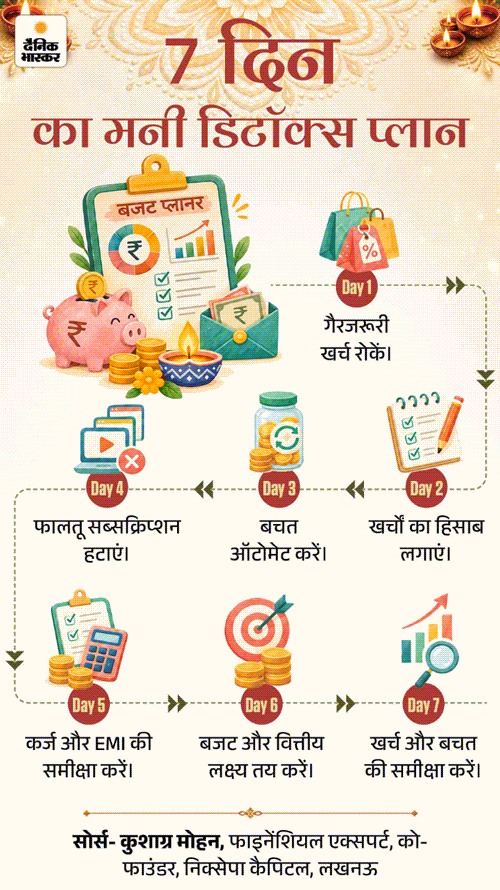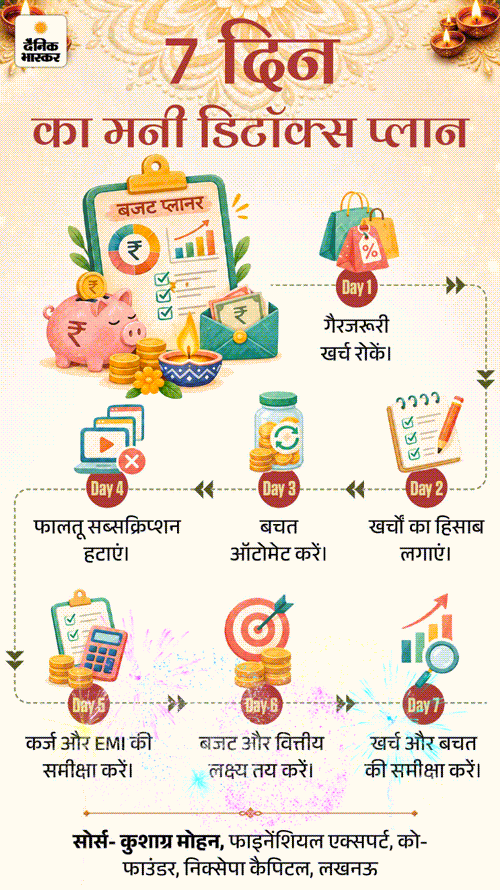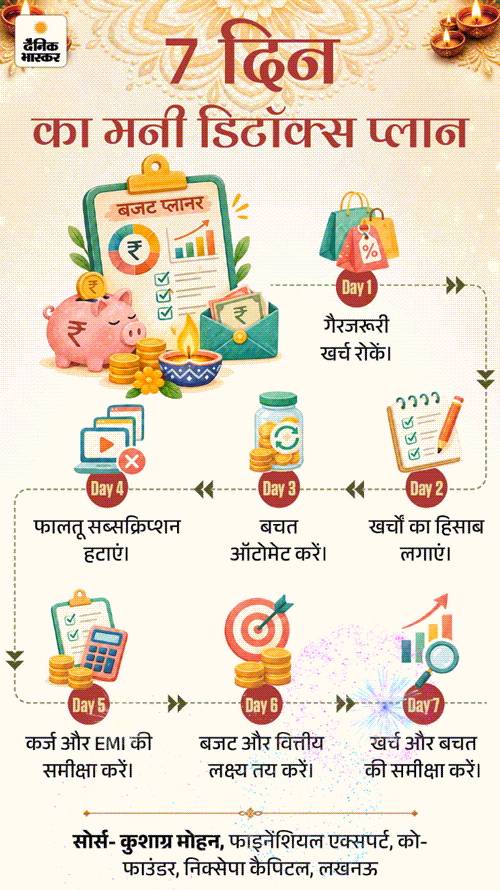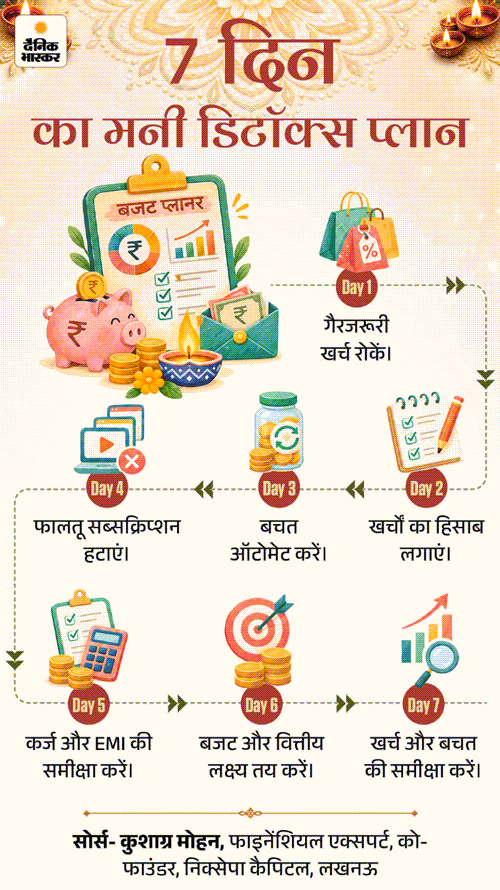
इन्हें थोड़ा विस्तार से समझिए-
डे 1
खर्च पर लगाएं ब्रेक
- अगले 24 घंटे गैर-जरूरी खरीदारी न करें।
- हर UPI पेमेंट, नकद खर्च और कार्ड पेमेंट लिखें।
- जरूरी खर्चों को सामान्य रूप से जारी रखें।
- दिन के आखिर में पता करें कि पैसा कहां गया।
डे 2
खर्चों का ऑडिट करें
- दिवाली की सभी खरीदारी और पेमेंट जोड़ें।
- जरूरत, इच्छा और गैर-जरूरी खरीदारी की कैटेगरी बनाएं।
- बजट से ज्यादा खर्च हुई रकम निकालें।
- उन आदतों को पहचानें जिनसे खर्च बढ़ा।
डे 3
बचत को ऑटोमेट करें
- सैलरी आने के बाद बचत के लिए रकम अलग रखने की व्यवस्था बनाएं।
- पहले जरूरी खर्च और बकाया भुगतान का हिसाब लगाएं।
- बचत की रकम अपनी आय के अनुसार तय करें।
- निवेश के लिए ऑटो-डेबिट तभी सेट करें जब जरूरी नकदी और बिलों का इंतजाम हो।
डे 4
फालतू सब्सक्रिप्शन हटाएं
- OTT, गेमिंग, ऐप्स और दूसरी मेंबरशिप की चेक करें।
- इस्तेमाल न होने वाले सब्सक्रिप्शन रद्द करें।
- ऑटो-रिन्यूअल और अनचाहे पेमेंट चेक करें।
- बचने वाली रकम का इस्तेमाल कर्ज चुकाने या बचत में करें।
डे 5
कर्ज का हिसाब बनाएं
- क्रेडिट कार्ड, पर्सनल लोन और EMI की सूची बनाएं।
- ब्याज दर, बकाया रकम और भुगतान की तारीख लिखें।
- सभी जरूरी भुगतान समय पर करें।
- अतिरिक्त रकम से महंगे कर्ज को प्राथमिकता दें।
डे 6
बजट और वित्तीय लक्ष्य सुधारें
- अगले महीने की सैलरी और जरूरी खर्चों का हिसाब लगाएं।
- इमरजेंसी फंड में कमी आई है तो उसे धीरे-धीरे पूरा करने की योजना बनाएं।
- बचत, निवेश और आगामी बड़े खर्चों की प्राथमिकता तय करें।
- जरूरत के हिसाब से अगले एक से तीन महीने का बजट बनाएं।
डे 7
प्रगति की समीक्षा करें
- सात दिन में कितने गैर-जरूरी खर्च टाले, इसका हिसाब लगाएं।
- अगले महीने के लिए खर्च की सीमा तय करें।
- बचत के लिए एक व्यावहारिक लक्ष्य बनाएं।
- अपने लिए छोटा रिवॉर्ड चुनें, लेकिन वह बजट न बिगाड़े।
सवाल- दिवाली की खरीदारी के बाद क्रेडिट कार्ड का बिल बढ़ गया है, तो सबसे पहले क्या करें?
जवाब- पॉइंटर्स से समझिए-
- सबसे पहले कुल बकाया रकम, भुगतान की आखिरी तारीख और उपलब्ध पैसों का हिसाब लगाएं।
- इसके लिए क्रेडिट कार्ड स्टेटमेंट देखें और महीने के जरूरी खर्चों को घटाने के बाद पता करें कि बिल चुकाने के लिए कितनी रकम बच रही है।
- अगर संभव हो, तो क्रेडिट कार्ड का पूरा बिल तय तारीख तक चुका दें। इससे बकाया रकम पर ब्याज लगने से बच सकते हैं।
- अगर पूरा बिल चुकाना संभव नहीं है, तो कम से कम न्यूनतम देय रकम (मिनिमम अमाउंट ड्यू) समय पर चुकाएं।
ध्यान रखें कि सिर्फ मिनिमम ड्यू चुकाने को कर्ज से छुटकारा न समझें। बाकी रकम को जल्द चुकाने की योजना बनाएं और कार्ड जारी करने वाले बैंक की ब्याज दर व अन्य शर्तें जांचें।
सवाल- क्या 50:30:20 का बजट नियम दिवाली के बाद भी उपयोगी है?
जवाब- हां, दिवाली के बाद बजट को दोबारा व्यवस्थित करने के लिए 50:30:20 का बजट नियम उपयोगी हो सकता है। त्योहार पर ज्यादा खर्च होने के बाद यह नियम मंथली इनकम को अलग-अलग जरूरतों के लिए बांटने और खर्चों पर नियंत्रण रखने में मदद करता है।
सवाल- 50:30:20 नियम क्या है और इसमें जरूरतों, इच्छाओं व बचत के लिए कितनी रकम रखी जाती है?
जवाब- यह बजट बनाने का एक तरीका है, जिसमें हर महीने की इन-हैंड सैलरी को तीन हिस्सों में बांटा जाता है। इसका मकसद जरूरी खर्चों को पूरा करने, इच्छाओं पर खर्च करने और भविष्य के लिए बचत करने के बीच संतुलन बनाना है।
- 50% जरूरतों के लिए: घर का किराया, राशन, बिजली का बिल, ट्रांसपोर्ट और जरूरी EMI जैसे खर्च।
- 30% इच्छाओं के लिए: बाहर खाना, घूमना, मनोरंजन और गैर-जरूरी शॉपिंग जैसे खर्च।
- 20% बचत और निवेश के लिए: इमरजेंसी फंड, भविष्य के लक्ष्यों और निवेश के लिए रकम।
उदाहरण के लिए-
अगर आपकी इन-हैंड सैलरी ₹30,000 है, तो ₹15,000 जरूरतों, ₹9,000 इच्छाओं और ₹6,000 बचत व निवेश के लिए रख सकते हैं। यह एक सामान्य गाइडलाइन है। अगर जरूरी खर्च या कर्ज ज्यादा है, तो अपनी आर्थिक स्थिति के अनुसार अनुपात बदल सकते हैं।
सवाल- क्या खर्च करने की आदतों के पीछे इमोशनल कारण भी होते हैं?
जवाब- हां, कई बार खर्च करने की आदतों के पीछे इमोशनल कारण भी होते हैं-
- कुछ लोग तनाव, उदासी या बोरियत दूर करने के लिए खरीदारी करते हैं।
- कुछ लोग खुशी मनाने या खुद को इनाम देने के लिए पैसे खर्च करते हैं। त्योहारों के दौरान दूसरों को महंगे कपड़े, गिफ्ट या सजावट खरीदते देखकर भी लोग वैसी ही खरीदारी करने के लिए प्रेरित हो सकते हैं।
- सोशल मीडिया पर दूसरों की लाइफस्टाइल देखकर अपनी खरीदारी बढ़ाना भी इसकी एक वजह हो सकती है।
मनी डिटॉक्स से जुड़े कॉमन सवाल जवाब
सवाल- कम सैलरी में बचत और जरूरी खर्चों के बीच संतुलन कैसे बनाएं?
जवाब- पहले किराया, राशन और EMI जैसे जरूरी खर्चों का बजट बनाएं। फिर क्षमता के अनुसार छोटी रकम बचत के लिए अलग रखें। गैर-जरूरी खर्चों में कटौती करके बचत बढ़ा सकते हैं।
सवाल- इमरजेंसी फंड में कितने महीनों के जरूरी खर्च के बराबर रकम होनी चाहिए?
जवाब- आमतौर पर 3 से 6 महीने के जरूरी खर्चों के बराबर रकम का लक्ष्य रखें।
सवाल- दिवाली के बाद SIP जारी रखें या कुछ समय के लिए रोक दें?
जवाब- अगर निवेश जारी रखने से आर्थिक दबाव बढ़ रहा है, तो अपनी स्थिति के अनुसार फैसला लें।
सवाल- दिवाली या उसके जैसे बड़े खर्चों के लिए एडवांस प्लानिंग कैसे करें कि उस वक्त आर्थिक बोझ न आए?
जवाब- बड़े खर्चों का अनुमान लगाकर हर महीने रकम अलग रखें। जैसे ₹24,000 जुटाने के लिए 12 महीने तक ₹2,000 बचाएं। इससे त्योहार के समय कर्ज लेने की जरूरत कम होगी।