दिवाली बोनस से शॉपिंग की लिस्ट बनाना आसान है। लेकिन क्या आपने कभी सोचा है कि यही पैसा आपके भविष्य को भी बेहतर बना सकता है? सालभर की मेहनत के बाद मिलने वाली यह अतिरिक्त रकम सिर्फ त्योहार की खरीदारी तक सीमित नहीं होनी चाहिए। इसका इस्तेमाल कर्ज चुकाने, इमरजेंसी फंड बनाने या भविष्य के लिए निवेश शुरू करने में भी किया जा सकता है।
हालांकि बोनस का सही इस्तेमाल हर व्यक्ति की आर्थिक स्थिति, बचत और जरूरतों पर निर्भर करता है। इसलिए इसे खर्च करने से पहले फाइनेंशियल प्रिऑरिटी तय करना जरूरी है।
इसलिए आज ‘आपका पैसा’ में दिवाली बोनस पर बात करेंगेे। साथ ही जानेंगे कि-
- बोनस का कितना हिस्सा खर्च करना चाहिए?
- कितना बचाना या निवेश करना बेहतर है?
एक्सपर्ट- जितेंद्र सोलंकी, फाइनेंशियल एडवाइजर, गाजियाबाद
सवाल- ज्यादातर लोग दिवाली बोनस मिलते ही पहला काम क्या करते हैं?
जवाब- बोनस को ‘विंडफॉल इनकम’ कहा जा सकता है। यानी ऐसी अतिरिक्त रकम, जो नियमित मासिक आय के अलावा अचानक या किसी खास मौके पर मिलती है।
इसे लोग अक्सर त्योहार की खरीदारी, कपड़े, गैजेट्स, घर की सजावट, घूमने-फिरने या गिफ्ट देने पर खर्च करते हैं।
सवाल- एक फाइनेंशियली स्मार्ट व्यक्ति बोनस को कैसे हैंडल करता है?
जवाब- आमतौर पर एक फाइनेंशियली स्मार्ट व्यक्ति बोनस को खर्च करने से पहले उसकी प्लानिंग करता है।
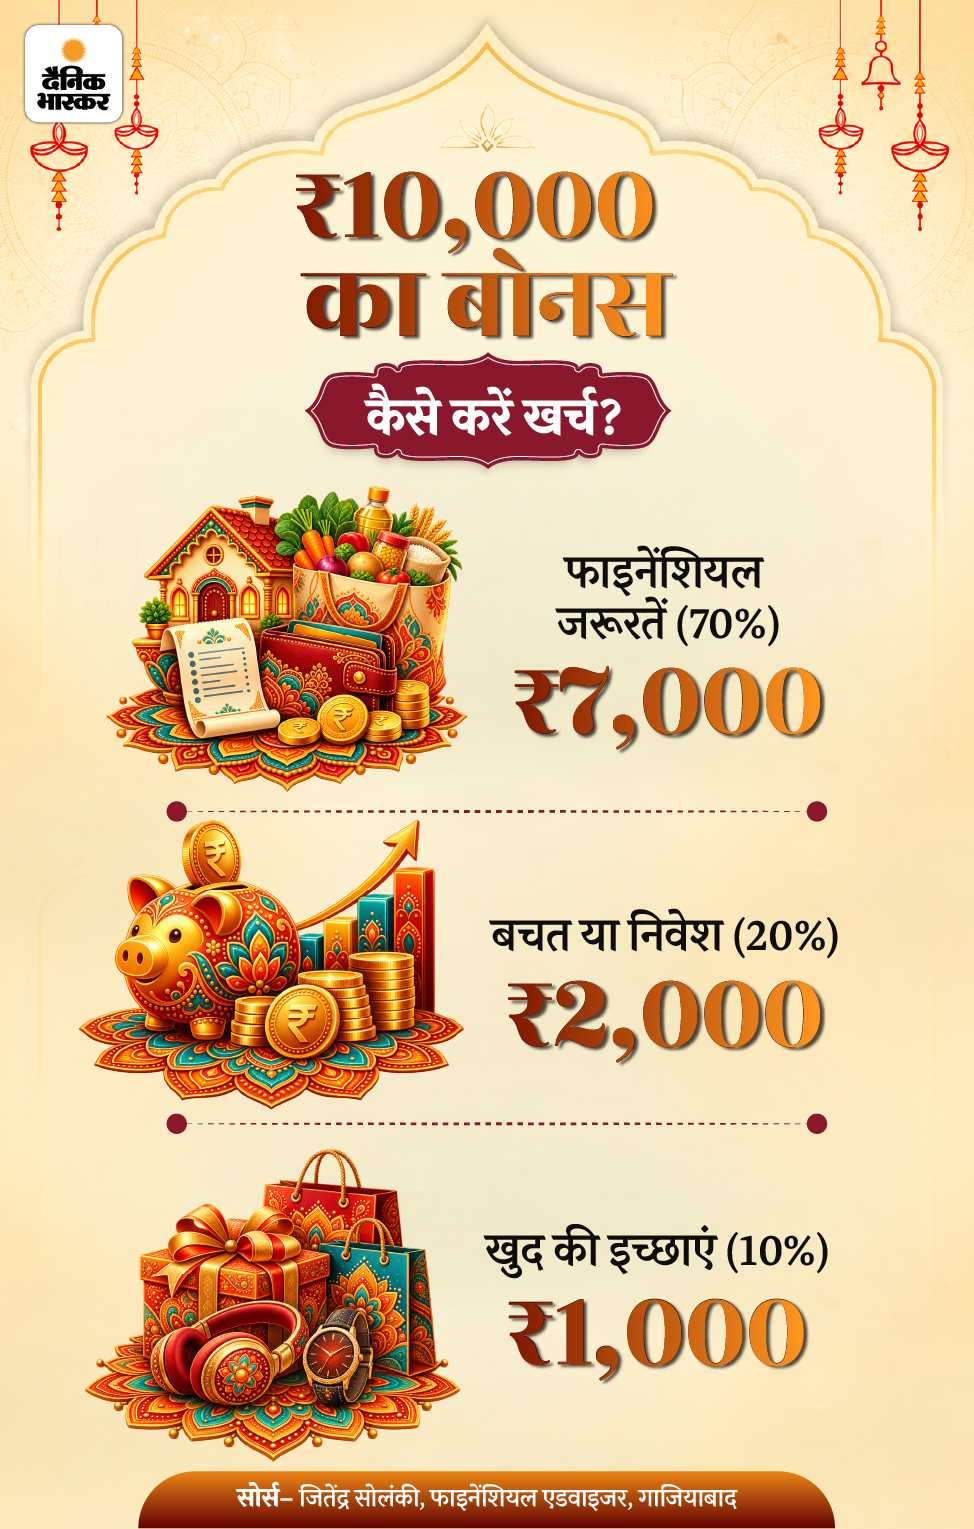
- इसके लिए वह 70:20:10 बजट नियम अपना सकता है।
- इसमें 70% रकम जरूरी खर्चों या फाइनेंशियल गोल्स, 20% बचत या निवेश और 10% अपनी इच्छाओं पर खर्च करने के लिए रखी जा सकती है।
- हालांकि, यह अनुपात व्यक्ति की आर्थिक स्थिति और जरूरतों के अनुसार बदला जा सकता है।
सवाल- बोनस का कितना हिस्सा खर्च करना और कितना बचाना चाहिए?
जवाब- यह व्यक्ति की आर्थिक स्थिति पर निर्भर करता है। अगर इमरजेंसी फंड नहीं है या कर्ज चल रहा है, तो बचत और कर्ज चुकाने को प्रिऑरिटी देना बेहतर है।
अगर आर्थिक स्थिति मजबूत है तो बोनस का कुछ हिस्सा त्योहार की खरीदारी और बाकी निवेश में लगाया जा सकता है।
सवाल- क्या इस खर्च और बचत का कोई आसान नियम भी है?
जवाब- इसके लिए 70:20:10 जैसे बजट रूल्स अपना सकते हैं। हालांकि, यह कोई तय नियम नहीं है। बोनस की रकम का बंटवारा अपनी आर्थिक स्थिति और जरूरतों के हिसाब से कर सकते हैं। इसे ग्राफिक से समझिए-
सवाल- अगर किसी को 20,000 रुपए बोनस मिला तो उसे खर्च करने का बेस्ट तरीका क्या है?
जवाब- इसे एक उदाहरण से समझिए-
मान लीजिए, व्यक्ति पर कोई कर्ज नहीं है और उसे बोनस की पूरी रकम तुरंत खर्च करने की जरूरत भी नहीं है। ऐसे में वह अपनी आर्थिक स्थिति और जरूरतों के अनुसार बोनस का बंटवारा ऐसे कर सकता है-
कुल बोनस- ₹20,000
इमरजेंसी फंड- ₹15,000
इसे अचानक आने वाले मेडिकल या अन्य जरूरी खर्चों के लिए बचाकर रख सकते हैं।
लंबी अवधि का निवेश- ₹3,000
अगर पर्याप्त इमरजेंसी फंड पहले से है, तो इस रकम को निवेश कर सकते हैं।
दिवाली और छोटे खर्च- ₹2,000
त्योहार की खरीदारी या अपनी इच्छाओं पर तय बजट के भीतर खर्च कर सकते हैं।
ध्यान रखें- यह केवल एक उदाहरण है, कोई तय नियम नहीं है। अगर इमरजेंसी फंड पहले से पर्याप्त है, तो बचत के लिए रखी गई रकम का कुछ हिस्सा निवेश में लगा सकते हैं। वहीं कर्ज बकाया है तो पहले उसे चुका सकते हैं।
सवाल- अगर बोनस मिलने के बाद भी समझ न आए कि उसका क्या करना है तो सही फैसला कैसे लें?
जवाब- ऐसी स्थिति में सबसे पहले यह तय करें कि इस पैसे की सबसे ज्यादा जरूरत कहां है। इसके लिए खुद से तीन सवाल पूछें-
- क्या अगले 6-12 महीनों में कोई बड़ा खर्च आने वाला है?
- क्या अचानक नौकरी छूटने या मेडिकल इमरजेंसी जैसी स्थिति के लिए पर्याप्त बचत है?
- क्या इस पैसे को लंबे समय तक निवेश में रख सकते हैं या जल्द इसकी जरूरत पड़ सकती है?
इन सवालों के जवाब के आधार पर फैसला लें।
- अगर जल्द पैसे की जरूरत पड़ सकती है, तो उसे सुरक्षित और आसानी से उपलब्ध विकल्प में रखें।
- अगर बचत पर्याप्त है और ज्यादा कर्ज नहीं है, तो लंबी अवधि के लक्ष्य के लिए निवेश पर विचार कर सकते हैं।
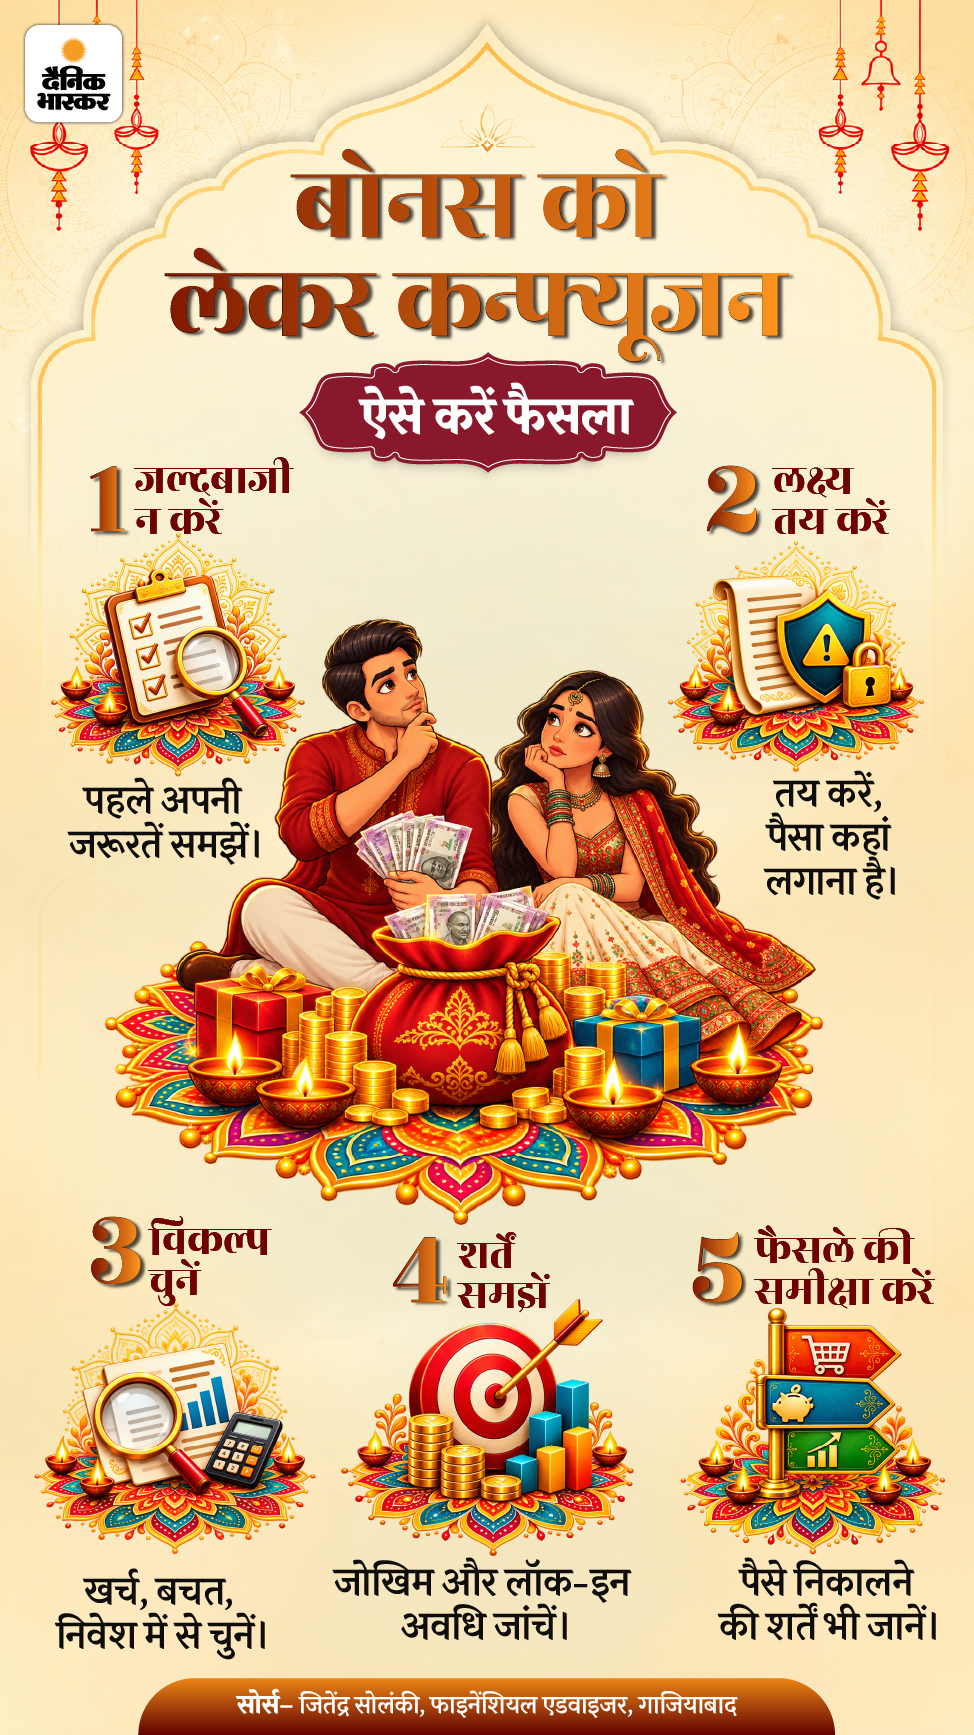
इसे ‘फाइनेंशियल प्रिऑरटाइजेशन’ कहते हैं यानी पैसा खर्च करने या निवेश करने से पहले अपनी आर्थिक जरूरतों को प्राथमिकता देना। इससे सिर्फ बोनस मिलने की खुशी में जल्दबाजी में फैसला लेने से बच सकते हैं। सभी बोनस मैनेजमेंट टिप्स ग्राफिक में देखिए-
सवाल- बोनस खर्च करते समय किन गलतियों से बचना चाहिए?
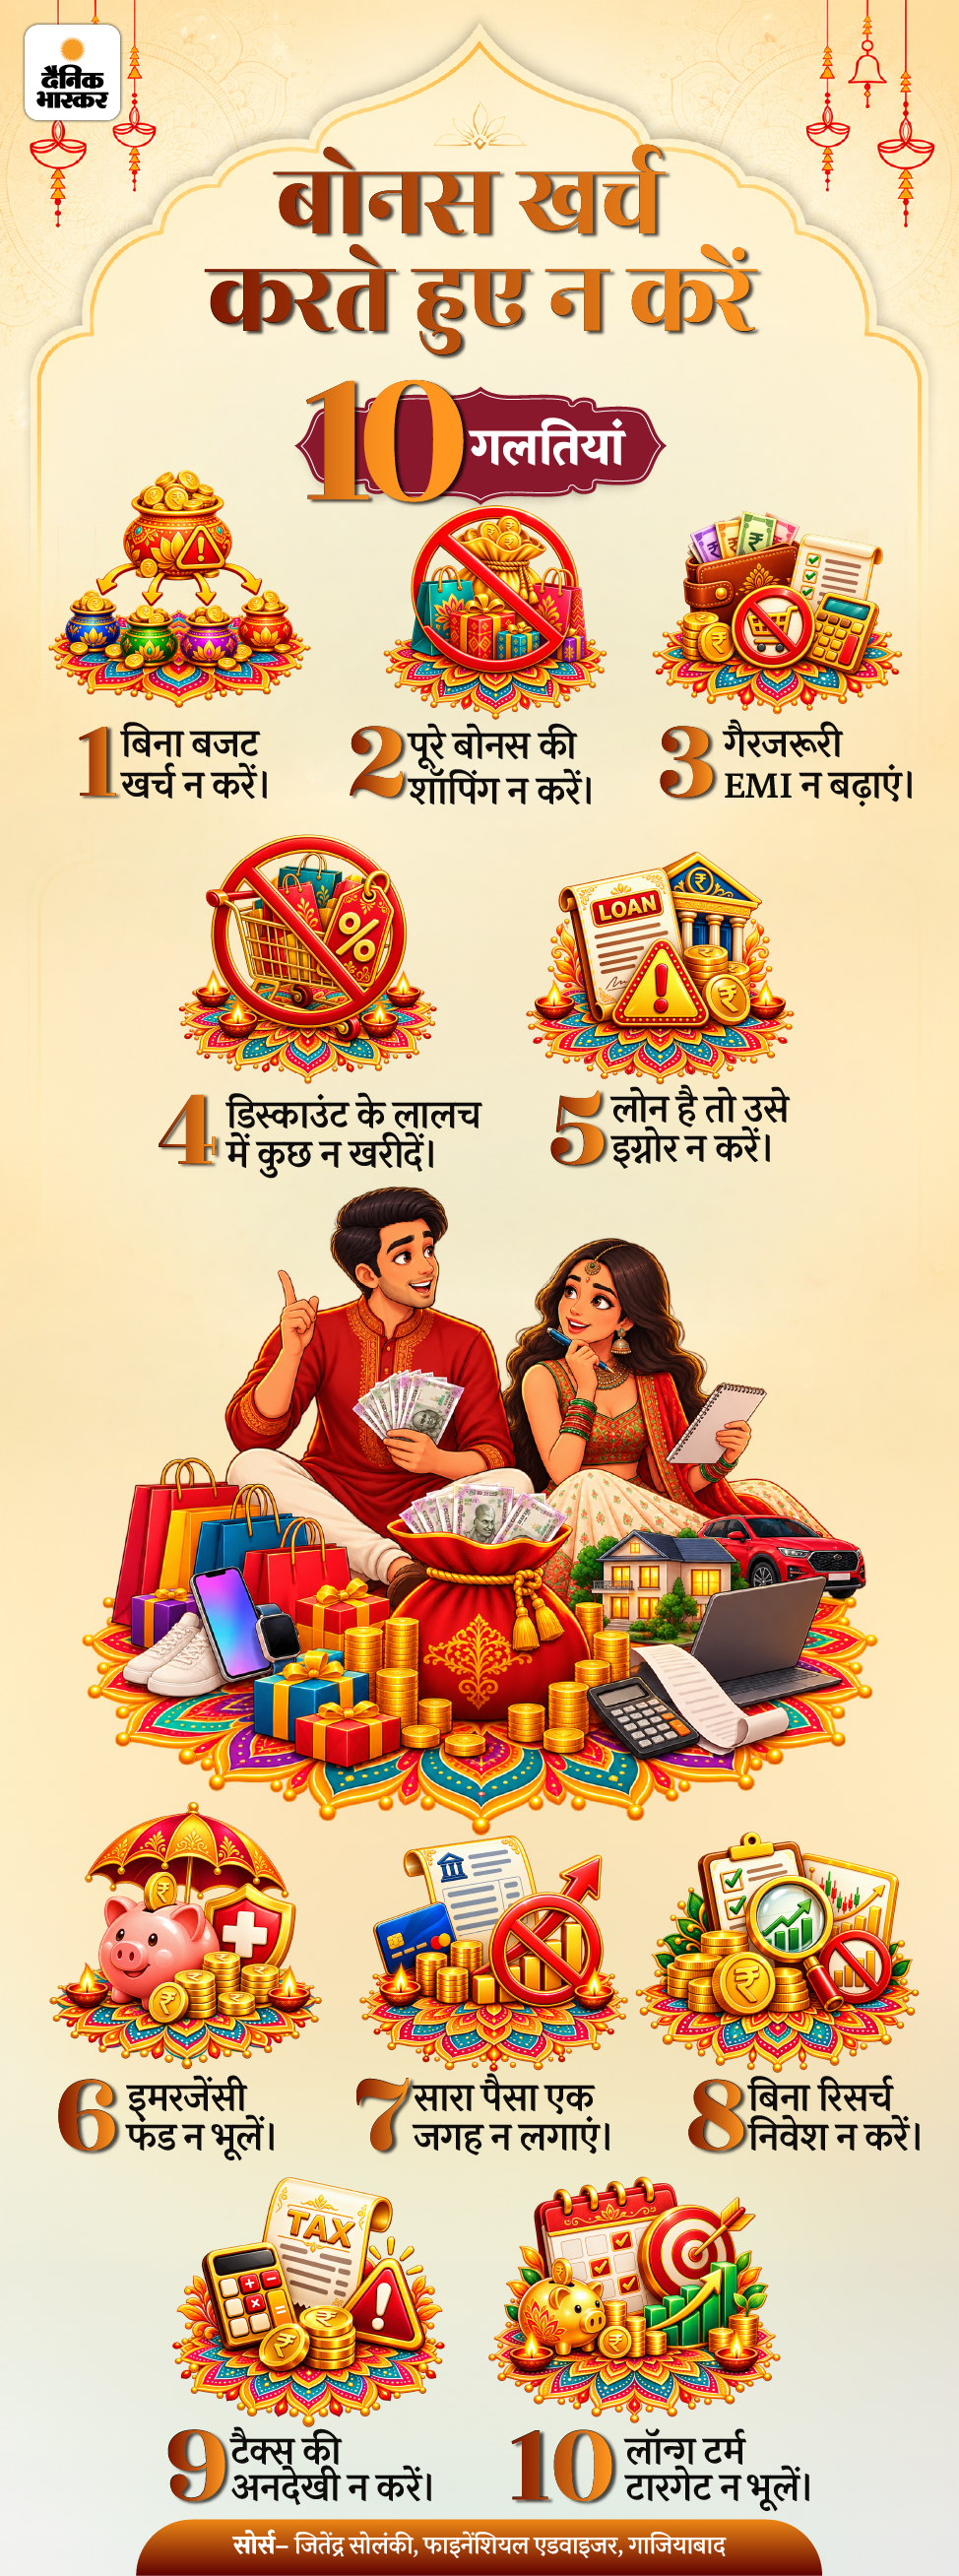
जवाब- दिवाली बोनस मिलने पर कई बार लोग उत्साह में ऐसी चीजें खरीद लेते हैं, जिनकी उन्हें जरूरत नहीं होती। बोनस का सही इस्तेमाल करने के लिए इन गलतियों से बचें-
सवाल- अगर सिर पर कर्ज हो तो क्या बोनस से उसे चुकाना चाहिए?
जवाब- यह कर्ज की ब्याज दर, बाकी रकम और अपनी बचत पर निर्भर करता है। अगर क्रेडिट कार्ड का बकाया या ज्यादा ब्याज वाला पर्सनल लोन है, तो बोनस से उसे चुकाना बेहतर है। इससे आगे लगने वाला ब्याज कम किया जा सकता है।
सवाल- अगर इमरजेंसी फंड नहीं है, तो क्या पूरा बोनस इमरजेंसी फंड में रख देना चाहिए? इमरजेंसी फंड कितना होना चाहिए?
जवाब- अगर इमरजेंसी फंड बिल्कुल नहीं है, तो बोनस का बड़ा हिस्सा इसमें रखना समझदारी हो सकती है। लेकिन पूरा बोनस इसी में डालना हर व्यक्ति के लिए जरूरी नहीं है। पहले देखें कि अगले कुछ महीनों में कोई जरूरी खर्च या ज्यादा ब्याज वाला कर्ज तो नहीं है।
- आमतौर पर इमरजेंसी फंड में 3-6 महीने के जरूरी खर्चों के बराबर रकम रखने का लक्ष्य बनाया जा सकता है।
- इसमें घर का किराया, राशन, बिजली-पानी के बिल, EMI, जरूरी दवाइयां और दूसरे अनिवार्य खर्च शामिल करें।
- अगर नौकरी की सुरक्षा कम है या परिवार एक ही आय पर निर्भर है, तो ज्यादा रकम की जरूरत हो सकती है।
उदाहरण के लिए- अगर जरूरी मासिक खर्च ₹20,000 है, तो इमरजेंसी फंड का शुरुआती लक्ष्य ₹60,000 से ₹1.2 लाख हो सकता है। ₹20,000 का बोनस इस लक्ष्य को पूरा करने की दिशा में पहला कदम हो सकता है।
सवाल- अगर अगले 6–12 महीने में कोई बड़ा खर्च आने वाला है, तो बोनस का क्या करना चाहिए?
जवाब- ऐसे पैसे को शेयर बाजार जैसे उतार-चढ़ाव वाले निवेश में लगाने से बचना बेहतर है। इसकी बजाय इसे ऐसे सुरक्षित और आसानी से उपलब्ध निवेश विकल्प में रखें, जहां जरूरत पड़ने पर पैसे निकाले जा सकें। कुछ बातों का ध्यान रखें-
- खर्च की अनुमानित रकम और भुगतान की तारीख तय करें।
- बोनस से कितनी जरूरत पूरी होगी, इसका हिसाब लगाएं।
- बाकी रकम को सेविंग अकाउंट या अवधि के मुताबिक FD जैसे विकल्प में रख सकते हैं।
- निवेश चुनते समय पैसा निकालने की शर्तें भी देखें।
सवाल- बोनस की FD कराना बेहतर है या उसे सेविंग अकाउंट में रखना?
जवाब- यह इस बात पर निर्भर करता है कि पैसे की जरूरत कब पड़ सकती है। सेविंग अकाउंट में पैसा आमतौर पर आसानी से निकाला जा सकता है, जबकि FD में तय अवधि के लिए पैसा रखने पर ब्याज मिल सकता है। हालांकि, FD समय से पहले तोड़ने पर बैंक की शर्तों के मुताबिक ब्याज कम हो सकता है या पेनल्टी लग सकती है।
सवाल- क्या बोनस से PPF, NPS या दूसरी लंबी अवधि की बचत योजनाओं में निवेश कर सकते हैं?
जवाब- हां, अगर इमरजेंसी फंड पर्याप्त है, महंगा कर्ज नहीं है और अगले कुछ वर्षों में इस पैसे की जरूरत नहीं पड़ने वाली, तो बोनस से लंबी अवधि के फाइनेंशियल गोल्स में निवेश किया जा सकता है। हालांकि, PPF, NPS और दूसरी बचत योजनाओं के उद्देश्य, निकासी की शर्तें और टैक्स नियम अलग-अलग हैं। इसे समझिए-
- PPF (पब्लिक प्रोविडेंट फंड): लंबी अवधि की बचत के लिए सरकारी योजना है। इसकी अवधि 15 साल होती है। जरूरत पड़ने पर आंशिक निकासी के नियम लागू होते हैं।
- NPS (नेशनल पेंशन सिस्टम): रिटायरमेंट के लिए निवेश का विकल्प है। इसमें निवेश बाजार से जुड़ा होता है और निकासी पर निर्धारित नियम लागू होते हैं।
सवाल- दिवाली बोनस पर कितना टैक्स लगता है? क्या पूरा बोनस टैक्सेबल होता है?
जवाब- नौकरीपेशा व्यक्ति को कंपनी से मिलने वाला बोनस आमतौर पर सैलरी की इनकम में शामिल होता है और टैक्स के दायरे में आता है। लेकिन इसका मतलब यह नहीं है कि हर व्यक्ति को बोनस की पूरी रकम पर एक ही दर से टैक्स देना होगा। टैक्स की गणना कुल सालाना टैक्सेबल इनकम, लागू टैक्स व्यवस्था और उपलब्ध छूट व कटौतियों के आधार पर होती है।